

Talán nem véletlen, hogy a Tisza Párt, illetve Magyar Péter egyik rendszeresen ismételt kampányígérete a vagyonadó bevezetése volt. Ez azok közé a politikai ötletek közé tartozik, amelyek első hallásra zavarba ejtően egyszerűek. Ha valakinek van ötmilliárd forintnál nagyobb vagyona, fizessen belőle valamennyit, pl. 1%-ot évente. Akinek pedig nincs – vagyis a magyar társadalom elsöprő többségének –, annak nincs miért aggódnia. Az elv könnyen érthető és népszerű. Mert Magyarországon a vagyonadó mögött van valami, ami jóval erősebb az adópolitikai megfontolásnál: a társadalmi igazságérzet.
A magyar választópolgárok jelentős része ugyanis nem egyszerűen azt szeretné, hogy a gazdagok fizessenek többet. A konkrét igény, hogy a NER másfél évtizedében látványosan meggazdagodott üzleti körök, az állami megrendelésekből, koncessziókból, támogatásokból és más, az állam által befolyásolt gazdasági lehetőségekből hatalmas vagyonokat felépítő szereplőket szeretnék külön is megadóztatni. Ez az igény érthető. Csakhogy erre a vagyonadó alkalmatlan. Az adójog nem mondhatja azt, hogy az egyik milliárdos ne fizessen, mert a vagyonát tisztességes vállalkozással szerezte, a másik pedig fizessen, mert – szerintünk – politikai kapcsolatok segítségével gazdagodott meg. Ha egy vagyon bizonyíthatóan jogellenesen keletkezett, akkor azt büntetőjogi, polgári jogi vagy vagyon-visszaszerzési eljárásban kell kezelni. Ha viszont jogszerűen keletkezett, akkor ugyanazon adószabályoknak kell vonatkozniuk rá, mint bárki máséra. Az ötmilliárdból azóta ráadásul egymilliárd lett.
A vagyonadó nem lehet visszamenőleges NER-adó. Ha bevezetik, ugyanúgy vonatkoznia kell arra, aki harminc év alatt tisztességesen felépített egy sikeres céget, mint arra, aki az elmúlt másfél évtizedben túlárazott-visszaosztásos korrupciós állami üzleteken gazdagodott meg.
S ezzel még csak elkezdődnek a problémák. Nézzük csak meg, mennyi is az annyi? Egy tőzsdén jegyzett részvénycsomagról pontosan megmondható, mennyit ér. Most. Azt viszont senki sem tudja, mennyit fog érni holnap vagy a jövő hónapban. Aztán nézzük, mennyit ér egy kastély? Egy kortárs festmény? Egy veterán Ferrari? Egy termőföld? Vagy egy családi vállalkozás, amelynek részvényeit soha nem adták-vették nyilvános piacon? Az OECD 2018-as szakpolitikai jelentése is az értékelést tekinti a nettó vagyonadó egyik alapvető gyakorlati problémájának: különösen a ritkán forgalmazott eszközök és a tőzsdén nem jegyzett vállalkozások esetében nehéz megállapítani a valós piaci értéket. Két alapvető megoldás van, s egyik problémásabb, mint a másik.
Az egyik az önbevallás. Az adózó évente közli, hogy szerinte mennyit ér a vagyona, a NAV pedig ellenőriz. Csakhogy ezzel megkezdődik az állam és az adófizető közötti végtelen értékbecslési vita. A balatoni villa tulajdonosa szerint az ingatlan 420 milliót ér, a rózsadombi ház pedig 350-et, az autók 100-at, tehát nem esik a vagyonadó hatálya alá. A NAV szerint 1,1 milliárdot ér a két ingatlan, 150 milliót az autók, tehát be kell fizetnie az 1%-ot, azaz 12,5 milliót az adott évben. A tulajdonos hoz egy értékbecslőt, aki alátámasztja az ő álláspontját, a NAV egy másikat, aki pedig az övét. Jön a fellebbezés, az ügyvéd, végül a bíróság. S jövőre kezdhetjük elölről.
A másik lehetőség, hogy az állam mondja meg, mennyit ér a vagyonunk. Ingatlanoknál még működhet valamilyen tömeges értékbecslési rendszer, amely a tényleges adásvételekből, területből, elhelyezkedésből és más adatokból indul ki. Csakhogy egy algoritmus sem tud mindent. Két egymás mellett álló, azonos méretű villa között százmilliós nagyságrendű különbség lehet az állapot, a felszereltség vagy akár a kilátás miatt. A vállalkozásoknál pedig még nehezebb a helyzet. Mennyit ér egy cég? Az éves nyereség ötszörösét? Tízszeresét? A könyv szerinti saját tőkét? Mi legyen egy veszteséges technológiai vállalkozással, amelyért egy befektető mégis milliárdokat adna? És mi legyen azzal a céggel, amelynek értékét döntően egy márkanév, szabadalom vagy jövőbeli piaci lehetőség adja? Nem véletlen, hogy az OECD szerint az ilyen eszközök évenkénti újraértékelése jelentős adminisztrációs és jogvitaköltséget okozhat.
Magyarországon azonban van az értékelésnél is előbbre való probléma: előbb azt kell biztosan tudnunk, hogy mi kinek a tulajdona. A vagyonok elbújtatásának mára az egyik jellegzetes konstrukciója a magántőkealap lett. Ezek mögött hosszú ideig úgy lehetett jelentős vagyont tartani, hogy a nyilvánosság számára nem volt megismerhető a végső befektető személye. A szabályozás 2026-ban változott: júliustól a zártkörű befektetési alapoknál, köztük a magántőkealapoknál szigorúbb tényleges-tulajdonosi azonosítási és adatszolgáltatási szabályok léptek életbe. Ez fontos előrelépés. De egy vagyonadó működéséhez ennél is világosabb alapelv kell: az állam előtt nem létezhet névtelen vagyon. Lehet magántőkealap, vagyonkezelő alapítvány, holding, külföldi társaság vagy többszintes tulajdonosi lánc: a végén mindig el kell jutni ahhoz a természetes személyhez, aki a vagyon végső haszonélvezője. Ha ezt nem tudjuk megtenni, a vagyonadó eleve kudarcra van ítélve. Aki egyszerűen tart egymilliárdot bankbetétben és ingatlanban, fizetni fog; aki elég gazdag ahhoz, hogy ügyvédek és adótanácsadók segítségével ötszintes struktúrát építsen maga köré, ő pedig nem. Ez a kívánt igazságosság paródiája lenne. És akkor még nem beszéltünk a külföldi offshore-cégekről, titkos bankszámlákról, családtagok nevére vásárolt ingatlanokról.
A következő probléma, hogy sokaknak van vagyona, de pénze nincs. Lehet valakinek kétmilliárdot érő vállalkozása úgy, hogy abból évente húszmillió forint készpénzt sem tud kivenni. Ha az állam minden évben követeli a vagyon meghatározott százalékát, az adót esetleg osztalékból, hitelből vagy tulajdonrész eladásából kell előteremtenie. A vagyonadó ugyanis nem azt kérdezi, hogy mennyit keresett a vagyon, hanem azt, hogy mennyit ér. Az OECD éppen ezért az aktív vállalkozói vagyon kezelésénél külön szabályokat tart indokoltnak.
Mielőtt létrehoznánk egy új adónemet a hozzá tartozó vagyonnyilvántartással, értékbecslőkkel, ellenőrökkel, szakértőkkel, fellebbezésekkel és bírósági perekkel, érdemes feltenni a prózai kérdést: mennyi pénzt akarunk ezzel beszedni? A válasz ugyanis alapvetően meghatározza, hogy megéri-e az egész vállalkozás. A legújabb várakozások a magyar milliárdosoktól 200 milliárd Ft bevétellel számolnak. Az egymilliárd forint kétségtelenül óriási vagyon egy átlagos magyar család szemszögéből, de gazdasági értelemben már korántsem feltétlenül jelent szupergazdagságot. Egy jól működő, több évtized alatt felépített középvállalkozás értéke önmagában átlépheti ezt a határt, miközben tulajdonosának nincs még pár tízmillió forint elkölthető pénze sem. A vagyon a cég ingatlanában, gépeiben testesül meg, munkabéreket, beszállítókat, rezsit, karbantartást kell fizetni, s persze a rengeteg adót az áfától a jövedéki adón át a munkáltatókat terheló költségekig. Az ötmilliárdos küszöb már sokkal egyértelműbben azt a nagyon szűk vagyoni elitet célozná, amelynek megadóztatásától a társadalom az igazságosabb közteherviselést várja. A számok érdekes érvet szolgáltatnak az ötmilliárdos küszöb mellett. Az Opten Informatikai Kft. adatain alapuló becslés szerint mintegy 6400 magyar magánszemélyhez kapcsolható egymilliárd forintnál nagyobb cégvagyon. Közülük körülbelül 5400-an tartoznak az 1–5 milliárdos sávba, míg nagyjából ezren rendelkeznek ötmilliárd forintot meghaladó cégvagyonnal. Az utóbbi, alig ezerfős kör kezében van az összes, mintegy 30 ezer milliárd forintra becsült cégvagyon több mint kétharmada. Ha csak a küszöb feletti vagyonrészt terhelné az egyszázalékos adó, akkor az ötmilliárd feletti kör azonosítható cégvagyonából durván 150 milliárd forint éves bevétel adódhatna. Ha a határt egymilliárdra vinnénk le, az 1–5 milliárdos sávba tartozó további 5400 ember bevonása csak mintegy 45–50 milliárd forinttal növelné ezt az összeget. Vagyis az adózók számát több mint hatszorosára növelnénk azért, hogy a becsült bevétel nagyjából egyharmadával emelkedjen. És velük együtt megsokszoroznánk az értékbecslések, NAV-ellenőrzések, fellebbezések és bírósági jogviták számát is. Ez már önmagában erős érv lehet amellett, hogy ha a Tisza-kormányzat egyáltalán bevezet általános vagyonadót, annak küszöbét valóban nagyon magasan, például ötmilliárd forintnál érdemes meghúzni. Mindez csak a kimutatható cégvagyonból indul ki, nem a teljes nettó magánvagyonból. Ingatlanokkal, értékpapírokkal és más vagyonelemekkel a tényleges adóalap magasabb lehetne. A számítás mégis jól mutatja az alapvető dilemmát: az adóalap szélesítése egy pont után sokkal gyorsabban növelheti az adminisztrációt, mint az állam bevételét. Ezért itt nem politikai jelszavakra, hanem számításokra van szükség. A 2026-os költségvetés közel 4 837 milliárd forint személyijövedelemadó-bevétellel számol. Ha tehát például egy vagyonadó nettó 200 milliárd forintot hozna évente, az a jelenlegi SZJA-bevétel alig több mint 4 százaléka. Ez természetesen nem jelenti azt, hogy egy új, magasabb SZJA-kulcs automatikusan ugyanekkora összeget termelne: ehhez ismerni kellene a magas jövedelműek adóalapjának eloszlását, és számolni kellene a viselkedési hatásokkal is. De azt igenis jelenti, hogy az alternatívát ki lehet és ki kell számolni. Mi történne például, ha csak egy igen magas – mondjuk az átlagkereset sokszorosánál kezdődő – éves jövedelmi sáv kapna a jelenlegi 15 százalék fölötti SZJA-kulcsot? Vagy ha a kiugróan magas osztalék- és más tőkejövedelmek adóztatását módosítanánk? Mennyi pluszbevételt hozna pl. 5 százalékpontnyi többletadó a legfelső jövedelmi sávban? Ezekre a kérdésekre modellezéssel viszonylag pontos válasz adható. Az OECD elemzése szerint a széles alapú tőkejövedelem-adóztatás – beleértve a tőkenyereséget is –, megfelelő, a nagy vagyonokra vonatkozó öröklési adóval kiegészítve általában hatékonyabb és adminisztratív szempontból kevésbé költséges eszköz lehet, mint az évente ismétlődő nettó vagyonadó. Az OECD még a tőkejövedelmek progresszív adóztatását is megfontolandó alternatívának nevezi.
S van egy harmadik, még egyszerűbb lehetőség is: a társasági adó. Magyarország 9 százalékos társaságiadó-kulcsa rendkívül alacsony, a 2026-os költségvetés eredetileg mintegy 1258 milliárd forint bevételt várt ebből az adónemből. Egyszerű arányszámítással a kulcs 9-ről 11 százalékra emelése változatlan adóalap mellett közel 280 milliárd forintnyi többletbevételt jelentene. A társasági adó két százalékpontos emelése önmagában több pénzt hozna, mint egy ötmilliárdos küszöbnél kezdődő vagyonadó. Ráadásul ehhez nem kellene felbecsülni villákat, műgyűjteményeket és magáncégeket, új vagyonértékelési apparátust létrehozni, majd évekig pereskedni azon, hogy egy vállalkozás három- vagy négymilliárdot ér. A rendszer már létezik, az adóalapot már ma is megállapítják, a NAV pedig már ma is beszedi az adót. Ha tehát a cél elsősorban a költségvetési többletbevétel, ezt az alternatívát is oda kell tenni a vagyonadó mellé, és a számokat kell összehasonlítani. Azt hiszem, elég nyilvánvaló, hogy ha egy, már létező adórendszeren belüli módosítás annyit hoz, mint a vagyonadó, akkor nagyon komolyan meg kellene fontolni, megéri-e az utóbbiért felépíteni egy teljesen új állami apparátust és ezernyi megold(hat)atlan problémát generálni. Mert nemcsak az adóbevétel számít, hanem az adó beszedésének költsége is.
Számomra azonban van ennek egy másik, kevésbé pénzügyi oldala is. Magyarországon valaha létezett a virilisták intézménye. A dualizmus idején így nevezték a települések legnagyobb adófizetőit. Nevüket nyilvánosan közzétették, és a virilista státusz jelentős társadalmi rangot jelentett. Igaz, akkor ehhez politikai előjog is társult: a legnagyobb adófizetők automatikusan bekerülhettek az önkormányzati testületekbe. Ezt a részét természetesen nem kellene feltámasztani, bár a fővárosban és a megyei jogú városokban el tudnék képzelni egy virilisták tanácsát, amelynek meghatározott döntések előtt az önkormányzat kikéri a véleményét. A történelmünkből, ezen elv mögött meghúzódó gondolatból talán volna mit visszahoznunk. Egy sikeres vállalkozó számára legyen büszkeség tárgya, hogy az általa befizetett adóból iskolák, kórházak, utak működnek, tanárok, orvosok és rendőrök kapnak fizetést. A közteherviselés legfelső szintjéhez társadalmi megbecsülést is lehetne kapcsolni, azaz presztízst. Lehetne például – kizárólag az érintett beleegyezésével – évente elismerni Magyarország vagy egy-egy település legnagyobb magánadózóit. Lehetne számukra társadalmi felelősségvállalást elismerő kitüntetés vagy nyilvános köszönet. És lehetne olyan, mindenkire egyformán vonatkozó ösztönzőket kialakítani, amelyek arra bátorítják a nagy jövedelműeket, hogy adóelkerülés helyett közhasznú célokra fordítsanak pénzt: például oktatási, tudományos, egészségügyi vagy kulturális támogatásokhoz kötött, szigorúan szabályozott adókedvezményekkel.
Ez persze szemléletváltást is jelentene. A gazdag ember ne legyen társadalmi ellenség, és az állam se azért adóztassa jobban, mert sikeres volt. Az legyen természetes, hogy aki többet kapott a gazdaság lehetőségeiből, nagyobb összeggel járul hozzá annak a társadalomnak a működéséhez, amelyben ezt a vagyont megszerezhette. Ezt kellene átmentenünk a virilisták világából: a büszkeséget. Azt a szemléletet, amelyben egy milliárdos számára nem az a legnagyobb pénzügyi teljesítmény, hogy a legjobb adótanácsadók segítségével milyen kevés adót sikerült fizetnie, hanem rangot jelentsen, hogy ő az ország, a település egyik legnagyobb adófizetője.
Befejezésül: talán elgondolkodtató az is, hogy 1990-ben még tizenkét OECD-ország vetett ki általános nettó vagyonadót, 2017-re már csak négy, 2026-ra pedig három maradt: Norvégia, Spanyolország és Svájc. Nem azért tűnt el szinte mindenhonnan, mert az államok hirtelen megszerették a milliárdosokat, hanem mert az adó beszedése, a vagyon évenkénti értékelése, az adóelkerülés és a viszonylag szerény bevétel közötti mérleg kedvezőtlennek bizonyult. A vagyonadó kétségtelenül kielégítene egy jogos társadalmi igazságérzetet. Csakhogy egy adórendszernek nemcsak igazságosnak kell látszania. Igazságosan, célszerűen és hatékonyan is kell működnie. A legegyszerűbb adó nem az, amelyiket a legegyszerűbb elmagyarázni, hanem az, amelyiket a legegyszerűbb tisztességesen beszedni.
Ezért az én válaszom a tervezett vagyonadóra: nem!
Butola Zoltán
Ha tetszett a cikk, de még olvasnál, ha esténként van időd leülni a gép elé, akkor légy az előfizetőnk a Szalonnázón. Naponta 18 órakor élesedő további 3 cikket ajánlunk, jellemzően szintén olyan magyar és nemzetközi közéletet, lényegében az életünket érintő témákról, amelyeket fontosnak tartunk, de nem férnek bele a Szalonna napi kínálatába. Szeretettel várunk!
Még egy gondolat a tegnap esti Nemzetek Ligája-mérkőzésről, amelyen az ukrán válogatott 1-0-ra legyőzte a magyar csapatot. A találkozó előtt a magyar közönség, de legalábbis annak egy jelentős része kifütyülte az ukrán himnuszt. Az ukránok egyik alapembere, Ilja Zabarnij, a Paris Saint-Germain védője interjút adott a Sport24.ua portálnak, amelyben nem csupán egykori csapattársát, Kerkez Milost dicsérte […]

Emlékszünk még arra a tudatosan felépített, a soha nem látott krízishelyzetre és a kormányzat morális kötelességére hivatkozó kommunikációs blablára, amit Szijjártó és a gazdája és Menczer és az egész bukott banda elővezetett a koronavírus-járvány alatti túlárazott egészségügyi beszerzéseket, pláne a nagyjából 300 milliárd forintos lélegeztetőgép-bevásárlást érintő kritikákra? Hogy „az emberélet nem pénzkérdés”? Hogy ha csak […]
Semmi kedvem arra szavakat pazarolni hogy a világnézeti piócapárt – amelyik abból a vergődésből él, hogy másoknak hogyan tudná megkeseríteni az életét és minden erejével a 21. század ellen küzd – az elgurult gyógyszereit keresgéli, amiért a miniszterelnök, aki nem Orbán, a Vatikánba látogatott, jajistenem, szentségtörés, mindmeghalunk. A pápa színe elé ezek szerint csak Forbes-listás […]
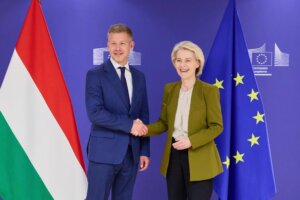
Nem akarjuk elkiabálni, mert estig még rengeteg idő van, de egyelőre ez a nap híre, kár volna tagadni: az Európai Bizottság szerint Magyarország az elmúlt időszakban teljesítette azokat a feltételeket, amelyek miatt 2022-ben korlátozásokat vezettek be az uniós pénzekhez való hozzáférésre. Magyarország fontos lépéseket tett a jogállamiság megerősítése és az Unió pénzügyi érdekeinek védelme érdekében. Ma […]
Jó, tudom, hogy nem azért, mert reggel szóvá tettem, hogy mennyire ráér ezzel a kardinális kérdéssel foglalkozni a kormánypárt, de ez hamar eldőlt: nem kellett megvárni a jövő hétfőt és a Tisza legközelebbi frakcióülését, ma reggelre úgy ébredtek mind a 141-en, hogy egyhangúlag nem támogatják a köztársasági elnök által jelölt Szathmáry Zoltánt. Ez egy döntés, […]
Nem hiszem, hogy teljes mértékben elkerülhető, de azért menő lenne, ha azt az önkívületi felzúdulást és őrjöngést, ami a vagyonvisszaszerzési hivatal elnökének ki- és megválasztását övezte, ezúttal sikerülne megspórolni, miután a Sándor-palota közleménye szerint Baka András köztársasági elnök „a jelöltek széles körére kiterjedő, alapos tájékozódást követően dr. Szathmáry Zoltánt találta az ügyészi szervezet legfőbb vezetői […]
Kivételesen próbáljunk meg egy pillanatra felülemelkedni a szó szoros értelemben vett napi politikán. Álljon itt egy részlet Krasznahorkai László Nobel-díjas író Partizánnak adott interjújából. Krasznahorkai László: Voltaképp nem nagyon tudom, hogy melyik irányból akarod megkérdezni azt, hogy gyűlölöm-e a magyarokat. Nem. Szóval nem gyűlölöm a magyarokat, egyáltalán nem, de nem vagyok büszke rájuk. Azok a […]
Úgy tűnik, a dolgok sínre kerülése folytatódik. Se Szijjártó, se Kubatov, se Deutsch, se egyetlen pártpolitikus nem lehet többé futballklubelnök, mert beköszönt a sport és a politika különválasztásának ideje (már csak a politika és az egyház különválasztását kellene valahogy megugrani, de kivárjuk, mint a legfőbb ügyész megválasztását is). Közben Mészáros Lőrinc és Szíjj László 23 ezer […]
Miközben az öregember főnöke, a bukott miniszterelnök arról panaszkodik a Blikknek, hogy egy ekkora mértékű, „földrengésszerű” vereség után nehéz „lelket önteni, lelket verni” egy politikai közösségbe (a helyében, annyi lelkemen száradó bűnnel, beleértve megannyi, a famíliám irányába eltérített közpénzmilliárddal én a színük elé se mernék járulni, nemhogy éjszaka aludni), Schmidt Mária bukott NER-lovagina és sufnitörténész […]
Sajnos nem sikerült megfejtenem se azt, hogy egészen pontosan mit óhajtott üzenni, se azt, hogy egyáltalán kihez beszélt és miért vágott olyan fura pofát Lajtár István, a legfőbb ügyész jogkörében eljáró legfőbb ügyész helyettese abban a nagyjából 4 perces videóban, amit a szervezet Youtube-csatornájára ma került fel. Az biztos, hogy az elmúlt 16 év után […]
Meg akartam ünnepelni valamivel hosszabban, hogy a történelmet egészen bestiális módon meghamisító, az Orbán-kurzus érdekeihez hajlító, ennek érdekében 56-os hősök emlékét is vígan, de legalább önérzetesen meggyalázó minden történészek milliárdos szégyenét az illetékes miniszter kirúgta a Terror Háza Múzeum éléről (a kekvásítás mellékhatásai már csak ilyenek), de egyáltalán nincs idő gólörömre, mert a politikából elvileg […]
Bár sok egyéb fontos kérdés is hever az asztalon, legyen most ez a parlamenti abszolút filmszínház elé: miután a magyar nemzeti érdek képviseletének, valamint a magyar emberekért éjt nappallá tévő munkálkodásnak a rablómeséjét unortodox mélységekbe süllyesztve a pártja választási veresége után úgy lépett le a kínai BYD-hoz dolgozni, hogy előzőleg 70 milliárdos = 70 ezer […]

Szégyen vagy nem, többször összeszorult a gyomrom, de még a torkom is, miközben a bukott rezsim áldatlan rombolásának nehéz örökségét magán viselő gyermekvédelmi rendszer átvilágítását eredményező 200 oldalas jelentésről tájékoztatást adó Gyurkó Szilviát, a Magyar-kormány gyermekjogi és gyermekvédelmi államtitkárát hallgattam. Pedig eddig se gondoltam, le is írtam pár napja, hogy a véletlen műve lenne, hogy […]

Én megértem, hogy Magyar Péter bosszankodik és mérges, hogy büntetést kell fizetni – egymillió eurót naponta – azért, mert (Magyarország) megállította az illegális migrációt – egyebek mellett ezt állította csütörtökön Pozsonyban a visegrádi négyek Micheál Martin ír miniszterelnökkel közös tanácskozása utáni sajtótájékoztatóján Andrej Babis cseh miniszterelnök, aki egyben örömét fejezte ki, amiért a visegrádi négyek […]
A lipicai ajándéklovakon, Gazsi csádi tevefarmján, no pláne a bukott orbáni hatalom árulóinak kardélre hányásán túlmutató témát tegyünk az asztalra. A hír: Politikai boszorkányüldözés, showműsor, a Tisza politikai megrendelése. Ez várható, ha a gyermekvédelmi bizottság politikusokat is be fog idézni, ahelyett, hogy csak szakembereket hallgatna meg – jelentette ki Panyi Miklós, a Fidesz és Juhász […]
Bár a konstruktív ellenzék legnagyobb pártjának örökös elnöke és bukott miniszterelnöke elővakarta magát a nyaralásból, és nekiállt huhogni a költségvetés, az államadósság, valamint az üzemanyagár miatt, mintha teljhatalmú kormányzásának tizenhat éve meg se történt volna, és ennek számtalan hordaléka nem nyomná a magyarok vállát, de azzal kapcsolatban mély a kuss, hogy miképpen lett Magyarország uniós […]
„A kampányban én csak egy fegyelmezett közkatona voltam a lövészárokban”. „A Fidesz mint párt olyan mértékben nőtt össze Orbán Viktor politikai személyiségével, hogy szerintem nincsen Orbán Viktor nélküli Fidesz. Ha a Fidesz egyben maradása a cél, akkor ez Orbán Viktor aktív részvételét jelenti”. A Polgári Demokraták egy Orbán-mentes ajánlat, de ez nem a Fideszről szól: […]
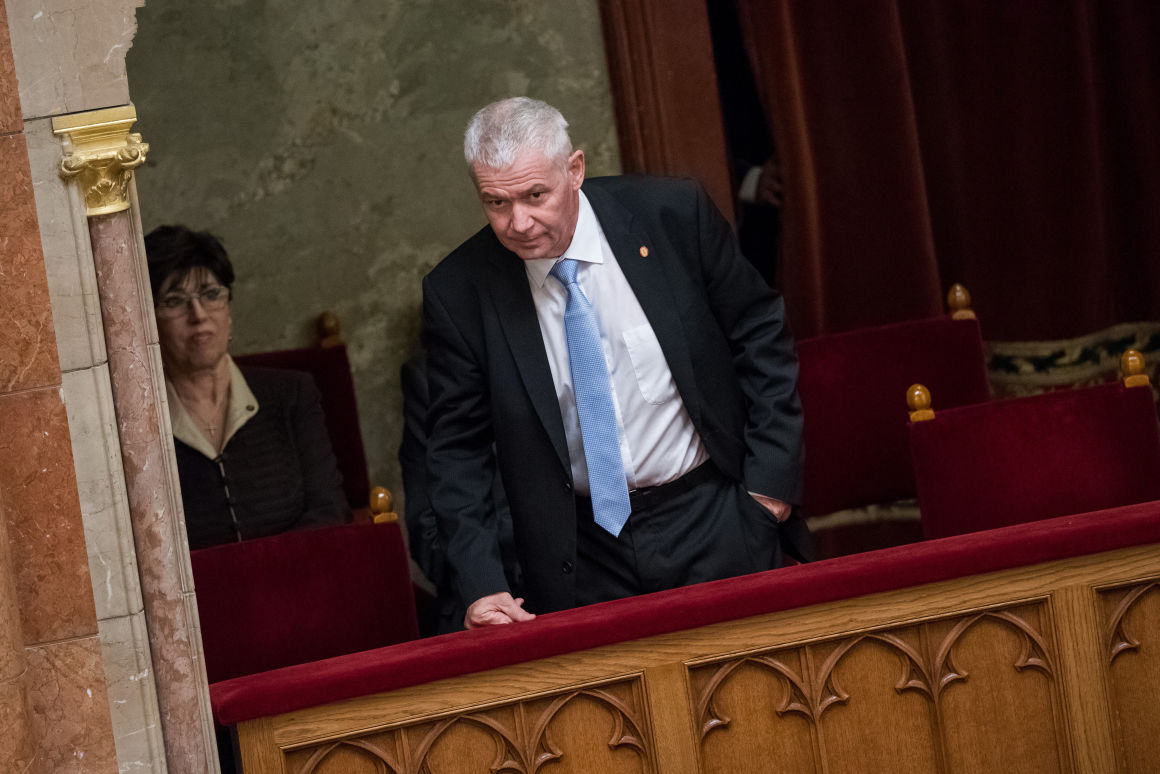
Random hírek, tündérmesék, amelyeknek természetesen semmi közük egymáshoz és úgy általában semmihez: • Polt Péter, korábbi legfőbb ügyészből lett eltakarodott Ab-elnök leadta az ő záró vagyonnyilatkozatát, ezzel összefüggésben a következő két évben igénybe veheti a távozása után járó juttatásokat: a három havi végkielégítésen kívül a személyes gépkocsihasználatot és a kétfős titkárságot is. A vagyonnyilatkozata alapján […]
Ímhol egy feladvány hétvégére, a gondolkodás még senkinek nem ártott meg, soha nem szégyen tanulni a bölcsebbektől jeligére, a megfejtéseket összesítjük és majd jól kielemezzük: A Tisza-kormány év végéig meghosszabbítja a tömeges bevándorlás okozta válsághelyzetet. A miniszterelnök szerint a ceutai krízis is bizonyítja, hogy a legkisebb jogszabályi engedmény is súlyos következményekkel járhat. Ceuta valamivel távolabb […]
„Befizette a telefonszámláját a házelnök, ennyit keres Forsthoffer Ágnes (…) A nyugat.hu májusban arról írt, hogy Forsthoffer Ágnes házelnöki fizetése bruttó 5 892 718 forintról bruttó 3 810 624 forintra csökkent. A Telex korábbi információi szerint az Országgyűlés elnökének emellett közel 70 millió forintnyi megtakarítása van. A házelnök tehát havi bruttó több mint 3,8 millió […]

A Szalonna egy teljes mértékben civil, független véleményportál. Nem kérünk és nem fogadunk el támogatást senkitől, csak az olvasóinktól. Ha olvasni szeretnél, nem ugrik az arcodba egyetlen reklám sem. Ez csakis úgy lehetséges, ha te fizetsz a munkánkért. Kizárólag ezekből a támogatásokból működik a Szalonna, hónapról hónapra. Ha kiürül a becsületkassza, elfogy a Szalonna. Ne úgy fogd fel, mintha koldusnak adnál, hanem úgy, mintha az újságosnál fizetnél rendszeresen a kedvenc magazinodért.

